
El proyecto de ley 223/2026C, radicado en la Cámara de Representantes el 18 de agosto de 2026, propone eliminar los impuestos a las bebidas ultraprocesadas azucaradas y a determinados productos comestibles ultraprocesados. La iniciativa figura en trámite en comisión y plantea una derogación integral, con una regla expresa para conservar las obligaciones causadas antes de su eventual entrada en vigor. Para productores, importadores y comerciantes, el punto central es distinguir el cambio propuesto de las obligaciones tributarias: la presentación del proyecto no autoriza a suspender declaraciones ni pagos.
Una iniciativa de dos artículos para eliminar el IBUA y el ICUI
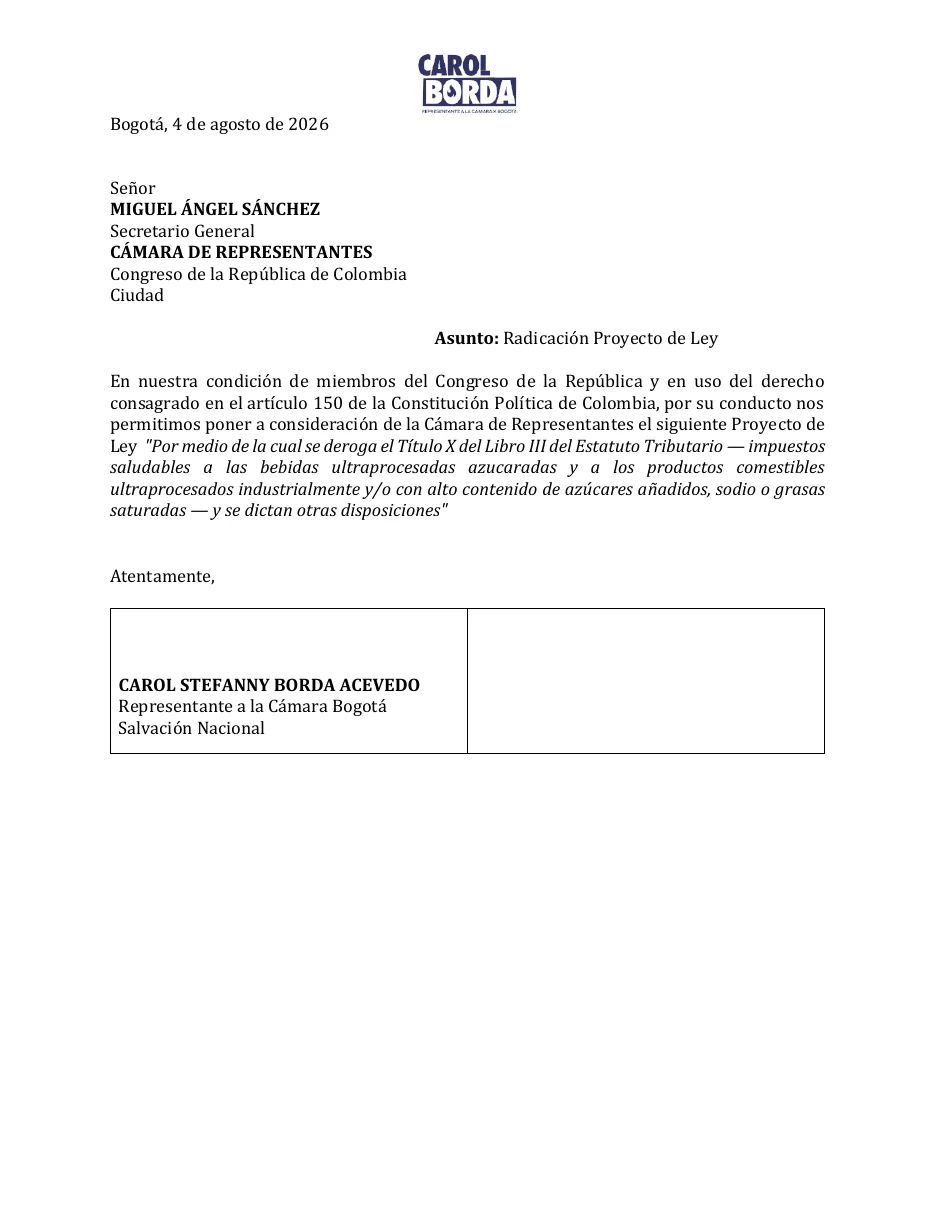
La ficha oficial de la Cámara de Representantes identifica el proyecto como una ley ordinaria, de origen Cámara, correspondiente a la legislatura 2026-2027 y publicada en la Gaceta 1332 de 2026. La carta de presentación está fechada el 4 de agosto de 2026 y lleva la firma de Carol Stefanny Borda Acevedo, representante por Bogotá de Salvación Nacional.
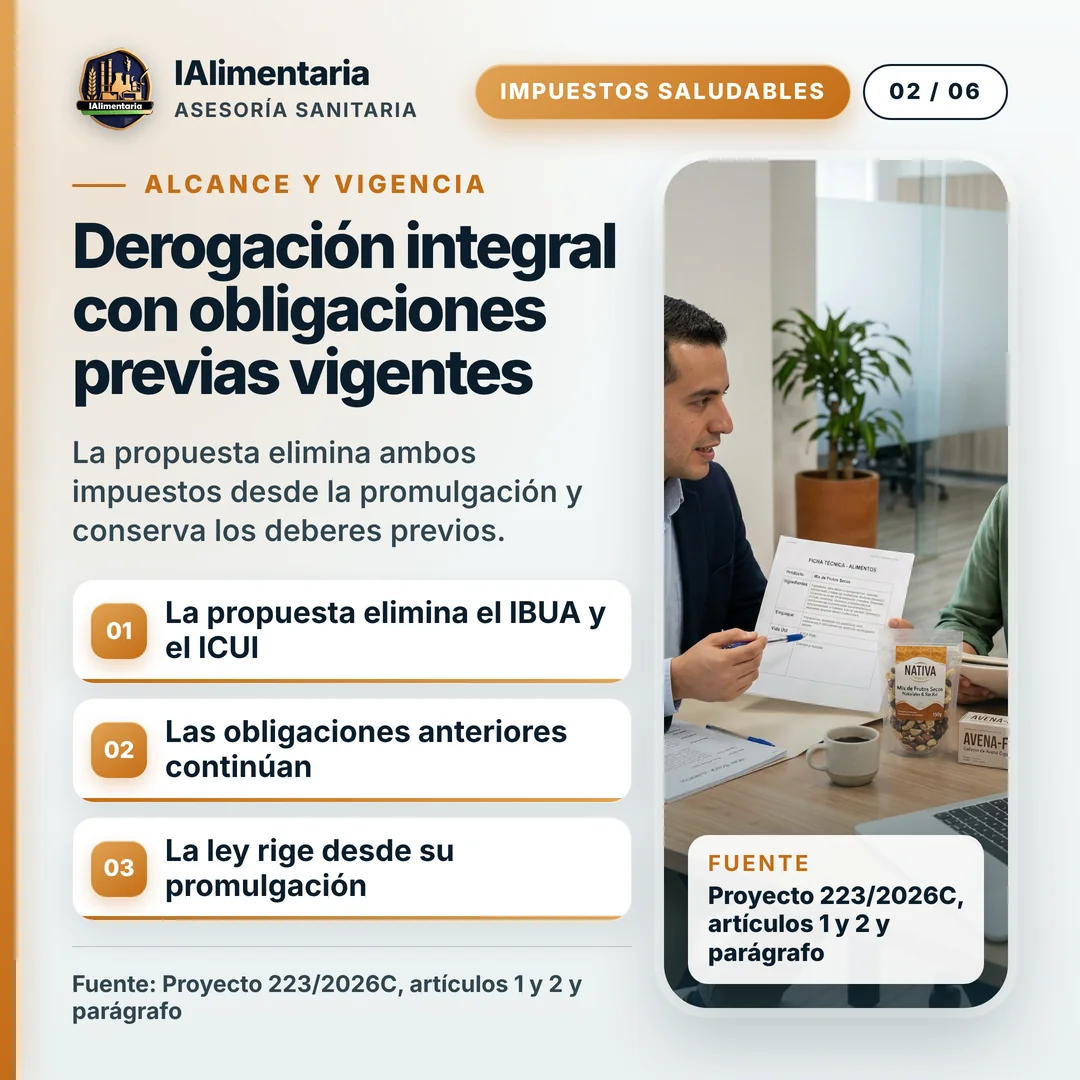
La ficha registra nueve representantes autores: Borda Acevedo, Daniel Felipe Briceño Montes, Daruin Castellanos Romero, David Gerardo Cote Rodríguez, José Gregorio Orjuela Pérez, Juan Felipe Corzo Álvarez, Miguel Ángel Pinto Hernández, Nelly Patricia Mosquera Murcia y Santiago Castro Gómez.
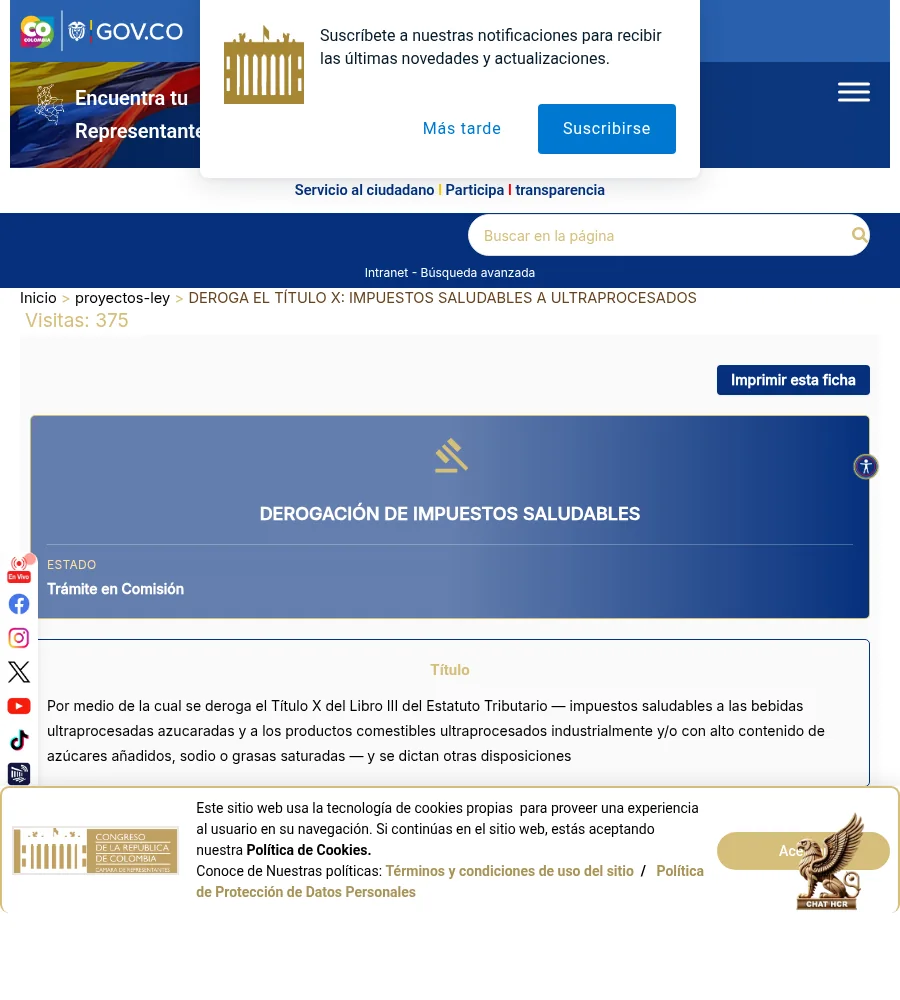
El artículo 1 propone derogar íntegramente los artículos 513-1 a 513-13 del Estatuto Tributario, incorporados por la Ley 2277 de 2022. Así desaparecerían el impuesto a las bebidas ultraprocesadas azucaradas —IBUA— y el impuesto a los productos comestibles ultraprocesados industrialmente —ICUI—, junto con sus elementos esenciales y las obligaciones asociadas.
El alcance va más allá de reducir tarifas: eliminaría las reglas que determinan quién responde por el impuesto, qué operación lo genera, sobre qué valor se calcula y cuánto se paga, además de las disposiciones sobre declaración, causación y régimen sancionatorio.
Las obligaciones anteriores continuarían y la vigencia dependería de la promulgación
El parágrafo transitorio establece que las obligaciones formales y sustanciales causadas antes de la entrada en vigor continuarían sujetas a las normas aplicables cuando se originaron. Las primeras comprenden deberes como declarar; las segundas, la obligación económica de pagar el tributo.
La propuesta, por tanto, no contiene un perdón automático de obligaciones anteriores. Incluye una salvedad sobre la aplicación del principio de favorabilidad en materia sancionatoria, que permite considerar un tratamiento sancionatorio más favorable cuando corresponda.
El artículo 2 fija los efectos desde la promulgación de la eventual ley. También derogaría el artículo 54 y los incisos del artículo 96 de la Ley 2277 relacionados con la entrada en vigencia de estos impuestos. Esa fecha propuesta no equivale a la radicación ni a la publicación del proyecto.
Qué bebidas y alimentos describe la exposición de motivos
La exposición explica que el IBUA comprende bebidas ultraprocesadas azucaradas y concentrados, polvos o jarabes que permiten obtenerlas después de mezclarse o diluirse. Describe su tarifa en pesos por cada 100 mililitros, según el contenido de azúcar añadida.
Para el ICUI, señala cuatro condiciones concurrentes: que sea un producto comestible, que pertenezca a una partida arancelaria incluida en la ley, que haya sido ultraprocesado industrialmente y que alcance los umbrales nutricionales previstos. La partida arancelaria es la clasificación de la mercancía utilizada, entre otros fines, en el comercio exterior.
Los umbrales que recoge el documento son:
- Sodio: igual o superior a 1 miligramo por kilocaloría o a 300 miligramos por cada 100 gramos.
- Azúcares libres: una participación igual o superior al 10 % de la energía total.
- Grasas saturadas: una participación igual o superior al 10 % de la energía total.
La exposición reseña tarifas del ICUI del 10 % en 2023, 15 % en 2024 y 20 % desde 2025. Esta descripción no convierte a todas las referencias de una categoría comercial en productos gravados: la clasificación exige considerar conjuntamente las condiciones y las exclusiones.
Un sello frontal no determina por sí solo el impuesto
Para los equipos de calidad, una distinción especialmente útil del documento es que el etiquetado frontal y el ICUI responden a reglas diferentes. La presencia de una advertencia nutricional no basta para establecer la obligación tributaria.
La exposición contrasta los cinco sellos del reglamento de etiquetado —exceso de sodio, azúcares, grasas saturadas, grasas trans y presencia de edulcorantes— con los tres nutrientes considerados por el ICUI. También diferencia el ámbito del etiquetado de la lista de partidas arancelarias del impuesto y la vigilancia sanitaria del Invima de la administración tributaria.
En consecuencia, la propuesta de derogación tributaria no equivale a eliminar las obligaciones de etiquetado nutricional o frontal. Para una empresa, la información nutricional y la clasificación arancelaria intervienen en asuntos relacionados, pero cumplen funciones distintas.
Productores e importadores responden; las tiendas soportan efectos económicos
Según la exposición, ambos impuestos son monofásicos: se causan una sola vez, a cargo del productor o importador. El minorista que se limita a revender un producto ya gravado no es responsable jurídico, aunque puede soportar un mayor costo de adquisición y trasladarlo total o parcialmente al precio final.
Esta diferencia estructura el argumento empresarial del proyecto. Para los responsables, el documento describe declaraciones bimestrales y seis declaraciones anuales. Cuestiona el trabajo necesario para clasificar cada referencia, verificar su composición y liquidar el impuesto, y sostiene que los costos de cumplimiento pesan proporcionalmente más sobre pequeños productores.
Para las tiendas, señala ajustes en listas de precios e inventarios. Cita una encuesta de Fenaltiendas según la cual el 67 % de los establecimientos encuestados consideró que los impuestos saludables los habían afectado y el 82 % reportó ventas estancadas o decrecientes durante el segundo semestre de 2024. Son resultados de percepción y desempeño comercial citados para sustentar la iniciativa; no aíslan al impuesto como causa única de esas variaciones.
Canasta familiar, compensación y acumulación con el IVA
La exposición reconoce que los alimentos básicos no procesados, como frutas, verduras, tubérculos, granos y huevos, quedan fuera del impuesto, y que existen exclusiones expresas. Su objeción se concentra en productos de consumo frecuente y en la ausencia de una compensación focalizada equivalente a la devolución del impuesto sobre las ventas —IVA—.
El documento estima que el ICUI alcanza el 21,36 % de los productos de la Canasta Básica de Alimentos. Esa cifra forma parte del argumento de los proponentes sobre el costo de la alimentación de los hogares vulnerables; no es una regla para clasificar productos individuales.
También presenta ejemplos de acumulación del ICUI con el IVA en embutidos, chocolate y confitería, sujetos a sus respectivos tratamientos y excepciones. Explica así que la derogación propuesta se refiere a los impuestos saludables y no a la eliminación del IVA.
El argumento distributivo se apoya en la regresividad: un impuesto al consumo puede representar una proporción mayor del ingreso de un hogar pobre. La exposición relaciona ese efecto con la disponibilidad y el costo de las alternativas alimentarias.
Precios, acceso al agua y el precedente de Dinamarca
Los proponentes citan variaciones de precios recopiladas por Fenalco a partir del índice de precios del DANE para cuestionar el efecto económico de los gravámenes. Esas comparaciones son parte de su justificación, sin demostrar por sí solas cuánto de cada aumento corresponde al impuesto.
Otra línea argumentativa aborda las dificultades para sustituir bebidas azucaradas donde el acceso al agua potable es limitado. El documento recoge cifras atribuidas al Ministerio de Vivienda para 2024: el 56 % de los municipios proveía agua apta para consumo humano en áreas urbanas, frente al 9,7 % en zonas rurales. La discusión es sobre acceso y asequibilidad; no constituye una recomendación sanitaria de consumir bebidas azucaradas.
La exposición también invoca a Dinamarca, que introdujo un impuesto a las grasas saturadas en 2011 y lo derogó en 2012, como antecedente de revisión de un tributo correctivo por sus cargas económicas y administrativas.
Recaudo y salud pública: los argumentos detrás de la derogación
El texto del proyecto y su exposición de motivos cita un informe de ANIF, basado en cifras de la DIAN, que sitúa el recaudo conjunto cerca de $2,9 billones en 2024 y $1,6 billones hasta mayo de 2025. Los proponentes consideran que ese ingreso no justifica la complejidad administrativa y cuestionan la evidencia disponible para atribuir mejoras sanitarias al tributo.
El documento reconoce la finalidad legítima de salud pública y reseña las sentencias C-435 de 2023 y C-006 de 2026 como antecedentes constitucionales. Su tesis es que la validez constitucional frente a los cargos examinados no impide al Congreso revisar la conveniencia de mantener los impuestos.
Para el sector alimentario, la iniciativa plantea una posible eliminación del IBUA y del ICUI, con conservación de las obligaciones anteriores. Su radicación abre el debate legislativo; el cambio tributario descrito depende de que la propuesta se convierta en ley.
IAlimentaria es una firma privada de acompañamiento técnico; no es la autoridad sanitaria. Este contenido es informativo y no reemplaza la consulta de la norma oficial.