
El Proyecto de Ley 224/2026C, radicado en la Cámara de Representantes el 18 de agosto de 2026, propone eliminar el Impuesto a las Bebidas Ultraprocesadas Azucaradas (IBUA) y conservar el Impuesto a los Comestibles Ultraprocesados Industrialmente (ICUI). Para productores, importadores, comerciantes y consumidores, la distinción es central: la iniciativa plantea retirar un gravamen específico, sin desmontar todos los impuestos saludables ni modificar el etiquetado frontal.
La derogatoria se limita a los artículos que regulan las bebidas
Aunque el título del proyecto anuncia la derogatoria del título de «Impuestos saludables» del Estatuto Tributario, su articulado tiene un alcance más acotado. Eliminaría los artículos 513-1 a 513-5: hecho generador, responsables, base gravable, tarifa y causación del IBUA. Es decir, suprimiría los elementos que permiten determinar qué operación está gravada, quién responde y cómo se calcula el impuesto.
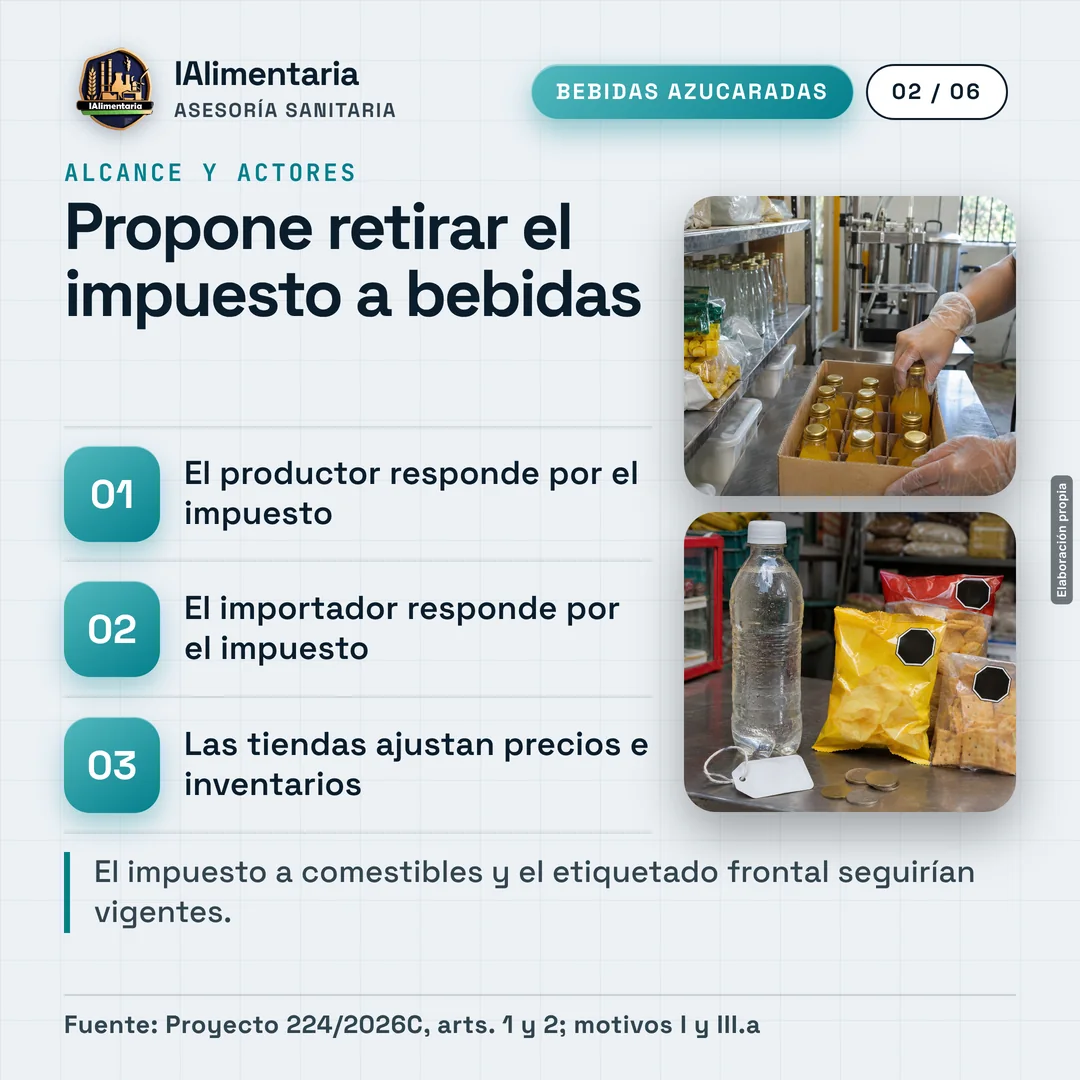
Los artículos 513-6 a 513-10, correspondientes al ICUI, permanecerían sin modificación. También conservarían su texto los artículos 513-11 a 513-13, sobre disposiciones comunes de administración, período gravable, declaración y pago.
El artículo segundo ajustaría las referencias de otras normas a los impuestos saludables: desde la entrada en vigor propuesta, se entenderían dirigidas únicamente al impuesto sobre comestibles. El texto del proyecto publicado por la Cámara permite distinguir ese alcance de la formulación más amplia de su título.
Azúcar añadida, volumen y clasificación: cómo describe el proyecto al IBUA
Como antecedente, la exposición de motivos recuerda que el artículo 54 de la Ley 2277 de 2022 creó ambos impuestos. Describe el IBUA como un tributo monofásico: se causa una sola vez, en cabeza del productor o importador, por las operaciones previstas en la norma.
El documento incluye bebidas con azúcar añadida y grado alcohólico no superior al 0,5 % volumétrico, además de concentrados, polvos y jarabes que permiten obtener bebidas azucaradas al mezclarlos o diluirlos. Explica que la determinación del gravamen exige revisar tanto el contenido de azúcar como las subpartidas arancelarias aplicables, es decir, los códigos de clasificación de las mercancías.
La tabla reproducida para 2025 establece, por cada 100 mililitros, $0 para contenidos inferiores a 5 gramos de azúcar añadida; $38 desde 5 hasta menos de 9 gramos; y $65 para 9 gramos o más. Son valores de referencia de 2025: el propio documento señala una actualización anual desde enero de 2026 según el incremento de la Unidad de Valor Tributario (UVT).
Dos tiempos distintos: entrada en vigor y adecuación de la DIAN
El artículo tercero propone que la ley empiece a regir en el bimestre gravable siguiente a su promulgación. Un bimestre es un período de dos meses; la propuesta vincula el cambio al período tributario, sin fijar una fecha calendario de eliminación.
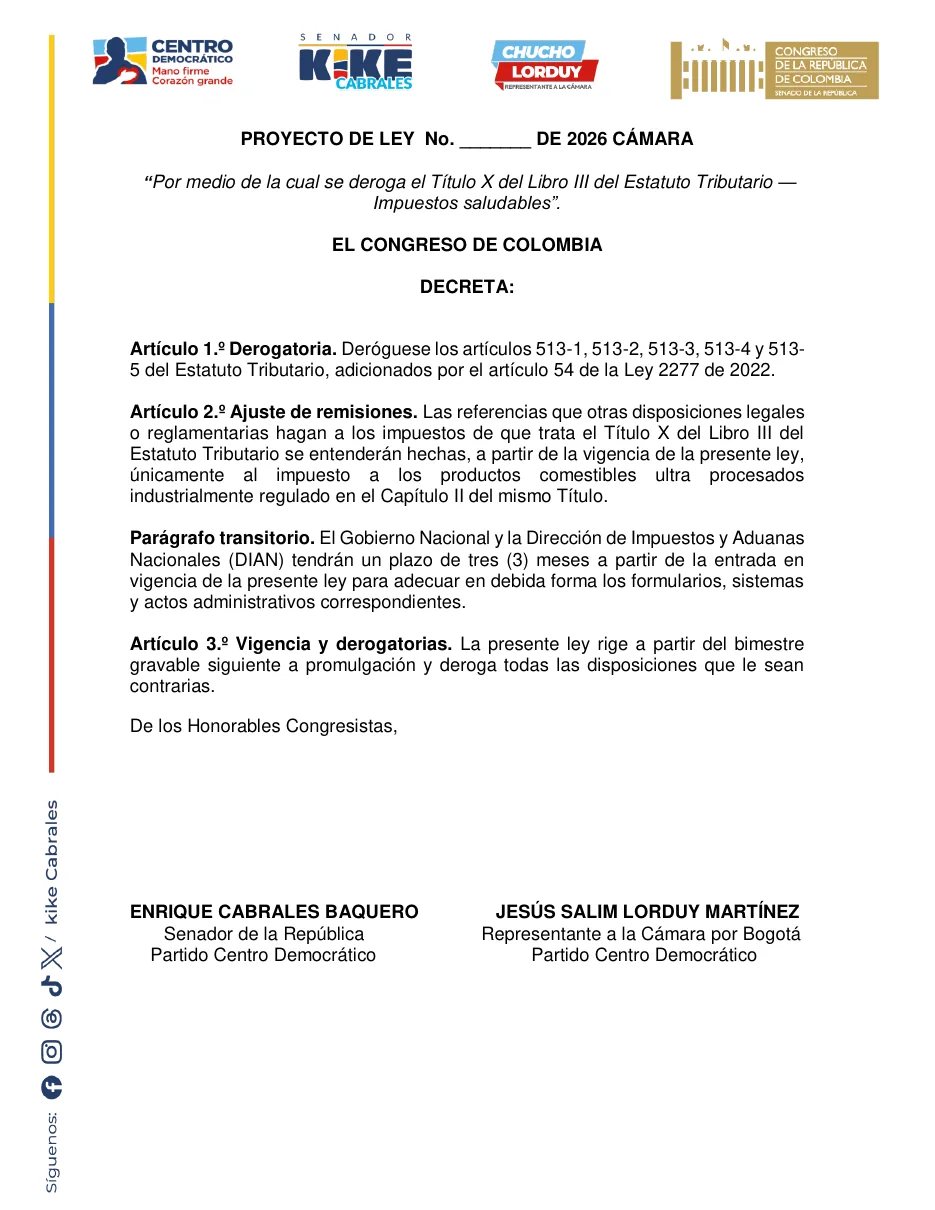
Por separado, el Gobierno Nacional y la Dirección de Impuestos y Aduanas Nacionales (DIAN) tendrían tres meses, contados desde la entrada en vigor, para adecuar formularios, sistemas y actos administrativos.
Para las empresas, son hitos diferentes: uno define cuándo operaría la derogatoria y otro establece el plazo de adaptación administrativa. La radicación del proyecto no elimina el impuesto ni habilita la suspensión de obligaciones tributarias.
Productores y tiendas: responsabilidades distintas, efectos relacionados
Los autores presentan la iniciativa como una medida de simplificación. Señalan las verificaciones técnicas por producto, la expedición de más de 20 conceptos sobre impuestos saludables y la habilitación de formularios específicos como expresiones de complejidad administrativa.
También sostienen que los costos de cumplimiento pesan proporcionalmente más sobre pequeños productores, incluidos embotelladores y procesadores regionales. Como comparación, citan estimaciones europeas de costos cercanos al 30 % de los impuestos pagados en pequeñas y medianas empresas, frente a aproximadamente el 2 % en grandes empresas. Esas cifras describen cumplimiento tributario general en otros países, no una medición del IBUA colombiano.
Las tiendas aparecen por otro motivo: aunque no sean responsables directas, ajustan precios e inventarios. La exposición cita una encuesta de Fenaltiendas sobre ambos impuestos saludables en conjunto: 67 % de tiendas afectadas, 82 % con ventas estables o menores durante el segundo semestre de 2024 y cerca del 30 % de tenderos que consideró cerrar. Describe un universo de 450.000 establecimientos, más de un millón de familias dependientes y 96 % de negocios en estratos 1, 2 y 3.
El recaudo explica por qué se conservaría el impuesto a comestibles
Según las cifras de 2025 citadas en el proyecto, el IBUA recaudó $518.026.677.879, equivalente al 0,18 % del recaudo nacional de la DIAN. El ICUI aportó $2.806.089.595.347, correspondiente al 0,95 %.
Con esa referencia, los autores calculan que eliminar el impuesto sobre comestibles tendría un costo fiscal 5,4 veces superior. Justifican limitar la derogatoria a bebidas por esa diferencia y por considerar más amplia la evidencia internacional disponible sobre sus efectos. Aclaran que conservar el ICUI no expresa un juicio sobre su conveniencia.
El análisis fiscal estima una pérdida anual igual al recaudo del IBUA en 2025. Los promotores sostienen que no comprometería la sostenibilidad fiscal y esperan compensaciones parciales por ahorro administrativo, menores costos de cumplimiento y efectos sobre formalidad y precios. Son argumentos y expectativas de la iniciativa; el documento encarga al Ministerio de Hacienda y Crédito Público estimar esos efectos durante el trámite.
El debate sobre hogares, sustitución de consumo y salud
La exposición distingue entre quien responde jurídicamente por el impuesto y quien soporta su costo económico. Sus autores argumentan que parte de la carga se traslada al consumidor y representa una proporción mayor del presupuesto de hogares pobres. Atribuyen a un informe de ANIF una mayor afectación de hogares sin empleo formal.
En salud, sostienen que faltan datos oficiales para atribuir al IBUA una reducción de obesidad. Señalan que la última Encuesta Nacional de Situación Nutricional citada es de 2015 y plantean la dificultad de separar el efecto tributario del etiquetado frontal y otras políticas.
Los estudios internacionales reseñados examinan resultados diferentes. En Europa, el proyecto recoge descensos de consumo también en países sin impuesto; en Filadelfia, menores compras locales parcialmente compensadas por compras externas, sin efectos estadísticamente significativos sobre consumo infantil. Para México y Estados Unidos, destaca sustituciones hacia otros productos que compensaron reducciones calóricas.
También cita una simulación con hogares chinos: un aumento de precio del 20 % reduciría el consumo de bebidas azucaradas un 29,42 % en hogares pobres, pero la sustitución alimentaria elevaría las calorías totales un 2,57 %. El documento aclara que China no había implementado ese impuesto. Estos resultados corresponden a los escenarios y estudios reseñados, no a efectos medidos en Colombia.
La Corte, el precedente danés y las medidas de salud pública
La exposición reseña las sentencias C-435 de 2023 y C-006 de 2026 como decisiones favorables al impuesto frente a cargos específicos. Los autores sostienen que esos fallos no impiden al Congreso revisar su conveniencia.
Además, recogen aclaraciones de voto de Carlos Camargo Assis y Juan Carlos Cortés González sobre políticas saludables estables, educación, poder adquisitivo y acceso efectivo al agua potable. Presentan el etiquetado frontal y otras medidas de la Ley 2120 de 2021 como herramientas de salud pública que conservarían su vigencia.
Como precedente de eliminación, citan a Dinamarca: según la exposición, redujo a la mitad su impuesto sobre refrescos en 2013 y lo suprimió en 2014 para proteger empleo minorista y recuperar recaudo desplazado por compras transfronterizas.
El expediente registra acumulación y ponentes para primer debate
La ficha legislativa de la Cámara registra el estado «Acumulado», trámite en la Comisión Tercera Constitucional Permanente y publicación en la Gaceta 1128 de 2026. Para primer debate identifica a Jorge Rodrigo Tovar Vélez como coordinador y a Santiago Castro Gómez y Yolanda Wong Baldiris como ponentes, con asignación del 14 de octubre de 2026.
El documento está firmado por Enrique Cabrales Baquero y Jesús Salim Lorduy Martínez, del Centro Democrático; la ficha incluye también a Juan Fernando Espinal Ramírez entre los autores. Para quienes trabajan con alimentos, el alcance que debe guiar la lectura es preciso: se propone eliminar el IBUA, conservar el ICUI y mantener las medidas de etiquetado.
IAlimentaria es una firma privada de acompañamiento técnico; no es la autoridad sanitaria. Este contenido es informativo y no reemplaza la consulta de la norma oficial.